Sådan forbereder I jeres datastrukturer for 2026 og kommer igennem overgangen til IFRS 18 uden at skulle klare det alene.
Inden for corporate finance og finansiel rapportering er det afgørende at være på forkant med nye regler. Det skaber tillid i markedet og en mere effektiv drift. Når I forstår overgangen til IFRS 18, kan I sikre global overholdelse, øge gennemsigtigheden i den finansielle rapportering og kommunikere resultaterne tydeligere til investorer. I denne artikel gennemgår vi de vigtigste søjler i det nye IFRS 18-regelsæt. Vi viser også, hvordan I kan gøre overgangen enklere uden at forstyrre den daglige rapportering.
Skrevet af forretningsanalytikerne Siebe Vandenbussche og Cato Vanhoutte. Læsetid: 2 min.
Baggrund
I årtier gav den fleksible IAS 1-standard virksomheder stor frihed i, hvordan de rapporterede deres økonomiske resultater. Det var praktisk. Samtidig blev investorer ofte frustrerede over vage “Øvrige”-poster og subjektiv rapportering, der gjorde det svært at få et klart billede af den økonomiske stilling. IFRS 18 tager direkte hånd om disse udfordringer. Den nye standard træder i kraft 1. januar 2027. Den erstatter vage strukturer med et stramt og ensartet regelsæt, der skal fjerne uoverensstemmelser i finansiel rapportering over hele verden.
Standarden skal anvendes med tilbagevirkende kraft. Derfor skal I anvende den på jeres data for 2026, så tallene kan sammenlignes side om side, når standarden træder i kraft. Nedtællingen er begyndt. Med BrightAnalytics bliver omlægningen af jeres datastruktur smidig og automatiseret.
IFRS 18’s tre søjler
Den nye standard ændrer den finansielle rapportering på tre centrale områder. Her er, hvad der ændrer sig, og hvordan BrightAnalytics gør det nemmere at leve op til kravene.
1. En omlagt resultatopgørelse
Den mest synlige ændring er, at alle indtægter og omkostninger skal klassificeres i fem separate kategorier med to nye standardiserede subtotaler.
- Drift: Standardkategorien for hovedaktiviteter, støtteaktiviteter og engangsposter, for eksempel omstruktureringsomkostninger eller nedskrivning af goodwill.
- Investering: Afkast fra aktiver, der genererer indtægter selvstændigt, for eksempel udbytter, renter af likvide beholdninger og resultater fra joint ventures.
- Finansiering: Den rene omkostning ved at rejse kapital, for eksempel banklån og obligationer, samt renteeffekter fra andre forpligtelser som leasing og pensioner.
- Indkomstskatter: Almindelig skatterapportering.
- Ophørte aktiviteter: Almindelig rapportering af ophørte enheder.
De to vigtige subtotaler: I skal nu udtrykkeligt rapportere driftsresultat, som viser kerneforretningen. I skal også rapportere resultat før finansiering og indkomstskatter, som viser kerneforretningen plus afkast fra investeringer. Det giver investorer mulighed for at vurdere aktivernes præstation helt uafhængigt af finansieringsbeslutninger.
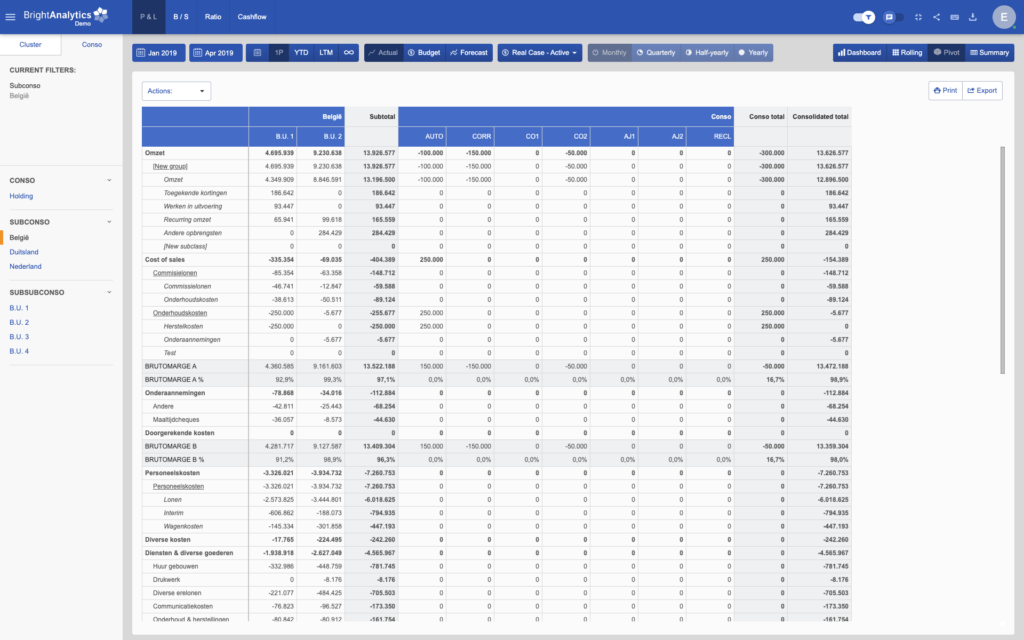
Sådan hjælper BrightAnalytics: Det kan virke overvældende at omstrukturere hele den historiske resultatopgørelse. BrightAnalytics har understøttelse af flere parallelle rapportstrukturer bygget ind i kernen. Derfor kan I mappe jeres data til den nye IFRS 18-opstilling og samtidig bevare jeres eksisterende strukturer til intern rapportering eller lokal GAAP. I skifter mellem forskellige resultatvisninger med ét klik.
2. Styr på egne nøgletal (MPM)
Bruger jeres virksomhed egne nøgletal som “justeret EBITDA” til at beskrive den økonomiske udvikling? Så bliver de grundigt undersøgt under IFRS 18. Enhver subtotal af indtægter og omkostninger, som ledelsen bruger og kommunikerer offentligt, kaldes nu et ledelsesdefineret resultatmål (Management-defined Performance Measure, MPM). Under IFRS 18 gælder følgende for MPM’er:
- De skal oplyses i én særskilt note, der forklarer, hvorfor målet er nyttigt.
- De kræver en tydelig afstemning til den nærmeste officielle IFRS-subtotal.
- De skal tage højde for effekter af indkomstskat og ikke-kontrollerende interesser.
- De skal bruges konsekvent på tværs af perioder, så rapporteringen ikke bliver selektiv.
Sådan hjælper BrightAnalytics: For at afgøre, hvilke af jeres egne nøgletal der tæller som MPM’er, skal I have et klart overblik over jeres nuværende rapportopsætning. BrightAnalytics AI-agent hjælper med det. Den vurderer jeres nuværende resultatopgørelse, foreslår de nødvendige tilpasninger og viser, hvilke nøgletal der skal oplyses, for at overgangen lever op til kravene.
3. Øget gennemsigtighed, valutaeffekter og pengestrømme
IFRS 18 giver ikke plads til at gemme væsentlige detaljer i vage grupperinger:
- Begrænset brug af “Øvrige”: Generiske “Øvrige”-poster må nu kun bruges i meget begrænset omfang. En væsentlig post skal vises separat.
- Noteoplysninger ved funktionsopdelt resultatopgørelse: Hvis I vælger funktionsopdeling, altså produktionsomkostninger, skal I nu oplyse fem specifikke omkostningsarter i en note. Det gælder personaleomkostninger, afskrivninger på materielle aktiver, afskrivninger på immaterielle aktiver, nedskrivninger og nedskrivning af varebeholdninger.
- Ensartet håndtering af valuta og pengestrømme: Valutakursgevinster og valutakurstab skal nu opdeles. De følger den oprindelige transaktion til kategorien drift, investering eller finansiering. Pengestrømsopgørelsen skal desuden altid tage udgangspunkt i driftsresultatet, når den indirekte metode bruges. I behøver derfor ikke længere at regulere for renter eller skat senere i afstemningen.
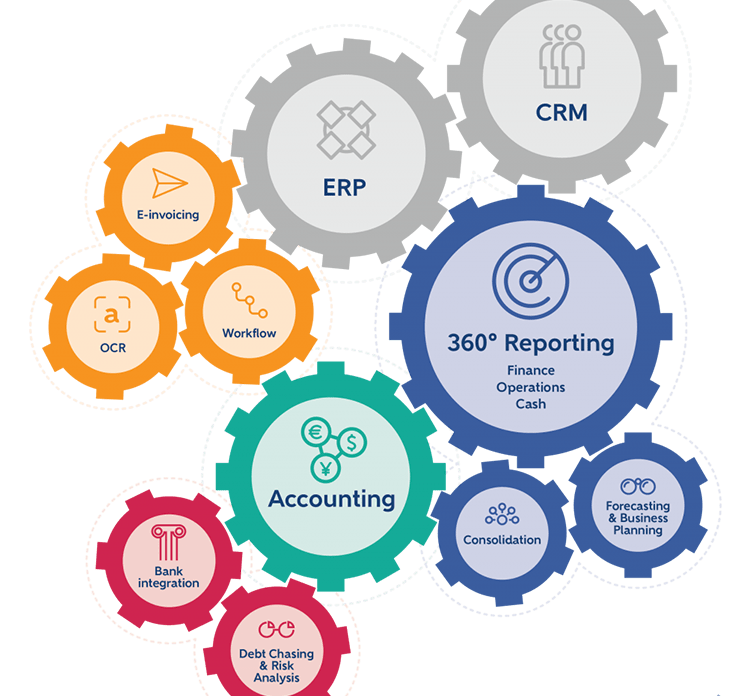
Sådan hjælper BrightAnalytics: De strengere regler for noteoplysninger og valuta kræver god indsigt i jeres data. BrightAnalytics integrerer direkte med jeres ERP-system og henter data på det mest detaljerede niveau. Med det grundlag har I præcis den datamapping, der skal til for at nedbryde driftsomkostningerne og spore, hvor hver transaktion kommer fra.
Jeres plan for overgangen: BrightAnalytics AI-agent
Det kan tage lang tid manuelt at gennemgå hele kontoplanen og tilpasse den til de nye regler. Derfor har vi udviklet BrightAnalytics AI-agent til IFRS 18. Den guider jer, når I tilpasser resultatopgørelsen. Agenten arbejder i baggrunden og gør arbejdet enklere:
- Analyserer jeres opsætning: Den vurderer jeres nuværende kontoplan og resultatopgørelse og viser præcis, hvilke ændringer der kræves for at leve op til kravene.
- Foreslår den rigtige placering: Agenten forudsiger automatisk, hvor posterne skal placeres i de nye kategorier og de obligatoriske subtotaler.
- Giver en konkret plan: Med automatiske mappingforslag udarbejder den en tydelig plan for en smidig migrering.
- Forenkler den endelige opsætning: Til sidst kan I lade agenten kontrollere den opdaterede struktur igen. På den måde sikrer I, at den lever op til kravene i applikationen.
Vent ikke til 2027
For at være klar til ikrafttrædelsen 1. januar 2027 skal jeres data for 2026 omstruktureres med tilbagevirkende kraft. I behøver ikke klare omlægningen alene. Med BrightAnalytics får I det bedste fra to verdener: en fleksibel, AI-drevet platform, der automatiserer det tunge arbejde, og et dedikeret Customer Success-team, der guider jer hele vejen. Sammen sørger vi for, at jeres nuværende rapporteringsprocesser fungerer som før, mens I tilpasser jer den nye globale standard.